A conta entre comprar pronto e comprar na planta mudou em 2026, e não foi por causa do preço. Mudou porque o crédito mudou. Com o novo desenho do SFH, o percentual financiável subiu de 70% para 80% e o teto do imóvel enquadrável saltou de R$ 1,5 milhão para R$ 2,25 milhões. Para um apartamento de R$ 500 mil, a entrada necessária caiu de R$ 150 mil para R$ 100 mil.
Essa diferença de R$ 50 mil é exatamente o que costumava empurrar o comprador para a planta.
Por que o crédito favorece o imóvel pronto
A lógica é direta. No imóvel na planta, o comprador paga parcelas à incorporadora durante a obra e só financia o saldo na entrega — o esforço de caixa é diluído, mas o preço final está sujeito a correção pelo INCC ao longo de todo o período. No imóvel pronto, financia-se tudo de uma vez, o que sempre exigiu uma entrada maior.
Ao elevar o financiamento para 80%, o novo desenho reduz justamente a barreira que tornava o pronto inacessível para parte dos compradores. As mudanças no compulsório da poupança — alíquota em 15% em 2026, modelo pleno em 2027 — foram calibradas para ampliar o funding do sistema, com estimativa de R$ 111 bilhões no primeiro ano.
O teto de juros do SFH segue em 12% ao ano. E o custo do dinheiro começou a ceder: em 5 de agosto de 2026, o Copom reduziu a Selic para 14,00% ao ano, o quarto corte consecutivo, em decisão unânime. Ainda é juro alto, mas a direção é de queda.
As vantagens que o pronto sempre teve
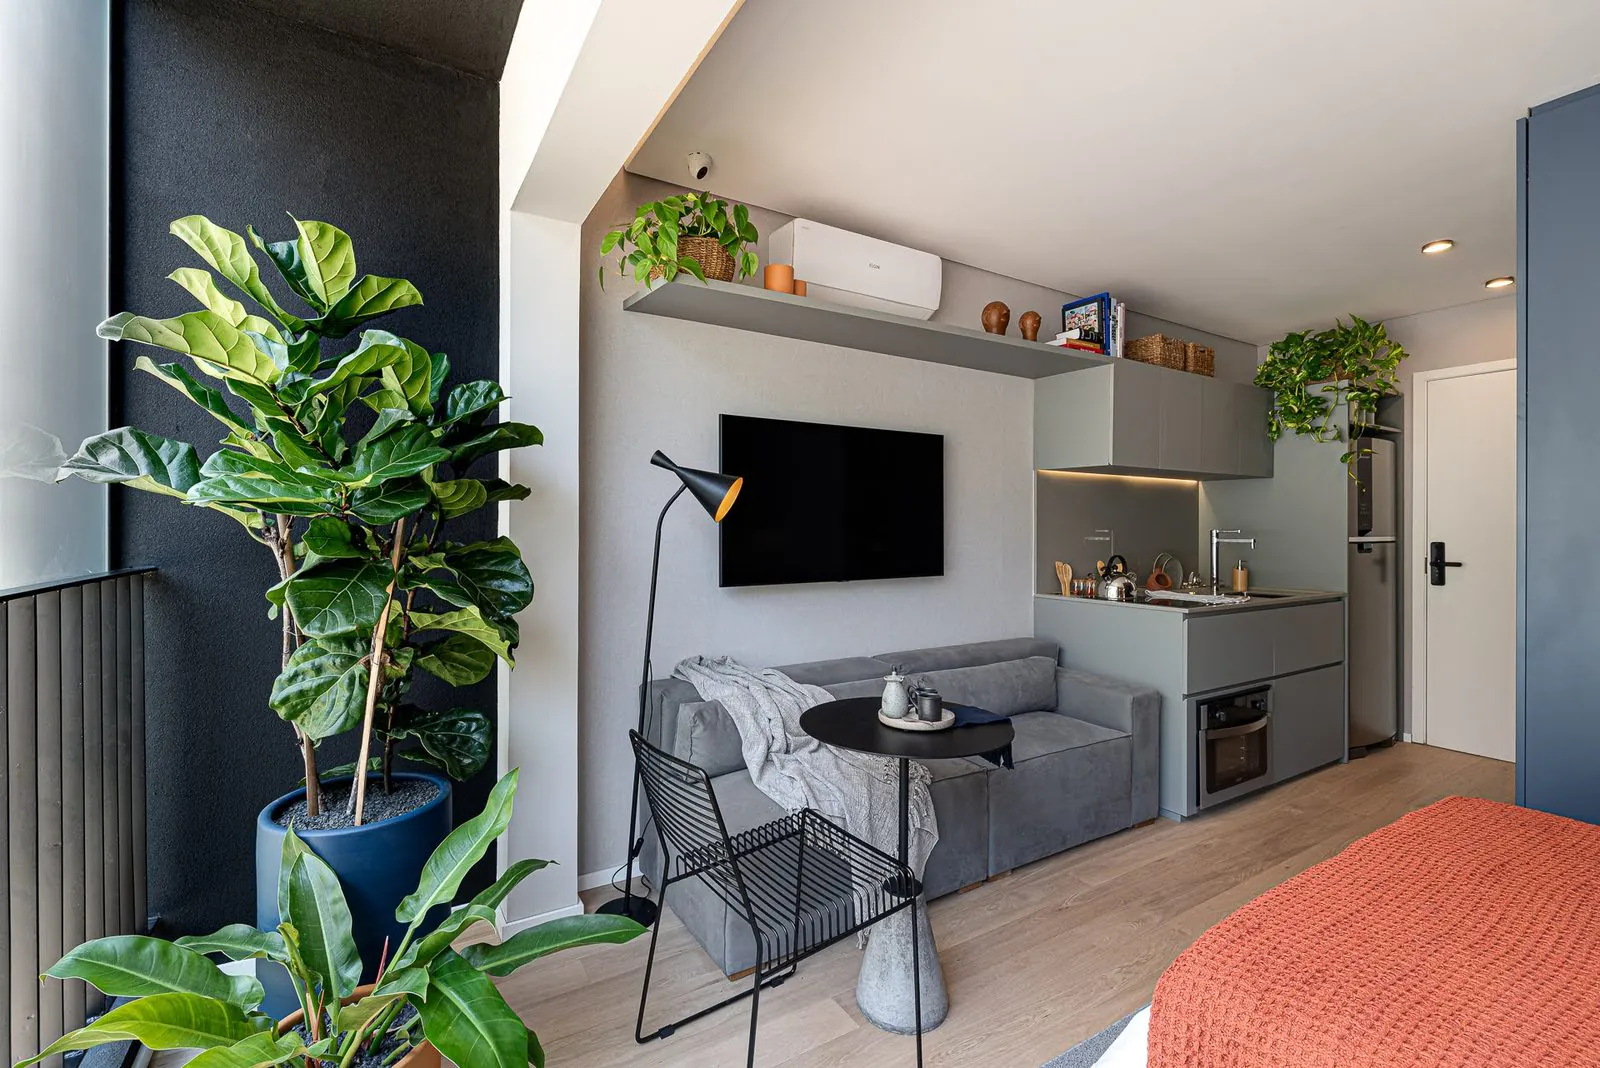
- Você vê o que compra. Acabamento, luminosidade, ruído da rua, vista real da janela — nada disso é perspectiva artística.
- Sem risco de atraso de obra. O prazo de entrega já passou.
- Renda imediata. Para investidor, o aluguel começa no mês seguinte à escritura, não daqui a três anos.
- Sem correção pelo INCC. O preço acordado é o preço final.
- Condomínio auditável. Dá para ler atas, checar a taxa real e saber se há obra estrutural pendente antes de assinar.
O que o pronto cobra em troca
Seria desonesto listar só um lado. O imóvel na planta costuma sair mais barato por metro quadrado e permite personalização; o pronto exige capital disponível mais cedo e oferece menos margem de negociação em empreendimentos recém-entregues.
Há também o item que mais gera surpresa: em prédios com alguns anos, o fundo de reserva e as obras programadas podem representar um custo relevante logo após a compra. Ler as últimas três atas de assembleia antes de fechar negócio revela mais sobre o imóvel do que qualquer visita.
O diferencial no contexto paulistano
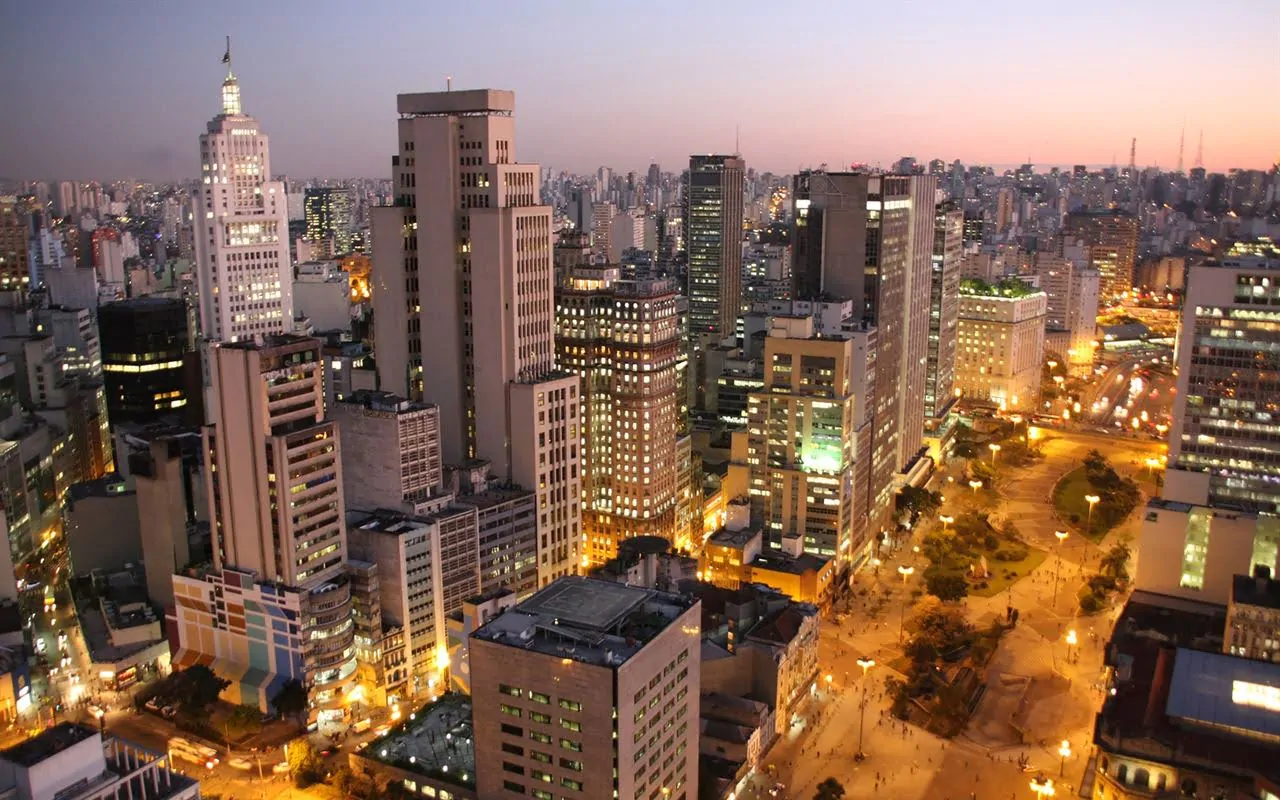
Em São Paulo, o pronto tem um argumento adicional: localização consolidada. Terrenos disponíveis em bairros centrais são escassos, então boa parte dos lançamentos acontece em regiões em formação. Quem compra pronto num bairro maduro compra uma infraestrutura que já existe — transporte, comércio, serviços — sem apostar em promessa de bairro.
Para investidor, isso encurta o ciclo: em bairro consolidado, o inquilino já está lá.
Como escolher seu imóvel pronto
- Documentação: matrícula atualizada, habite-se, certidões negativas do vendedor e do imóvel
- Atas de assembleia: as três últimas, procurando obras aprovadas e inadimplência do condomínio
- Taxa condominial real, não a estimada no anúncio
- Enquadramento no SFH: com o novo teto de R$ 2,25 milhões, muito mais imóvel se enquadra do que antes
- Simulação em mais de um banco: o teto é 12% ao ano, mas a taxa efetiva varia bastante entre instituições
Pronto ou planta: a resposta honesta
Não existe escolha universalmente melhor. Existe a escolha certa para o seu horizonte e o seu caixa. Quem tem entrada disponível, quer renda de aluguel a curto prazo ou precisa morar logo tende a se beneficiar do pronto — ainda mais agora, com 80% financiáveis. Quem tem horizonte longo, tolerância a obra e quer o menor preço por metro quadrado continua encontrando na planta um caminho legítimo.
O que mudou em 2026 é que a primeira opção deixou de ser privilégio de quem tinha muito capital parado.
Perguntas frequentes
Quanto é possível financiar em 2026?
Até 80% do valor do imóvel pela Caixa, contra 70% no desenho anterior. O teto do imóvel enquadrável no SFH subiu para R$ 2,25 milhões.
Qual a taxa de juros do financiamento?
O teto do SFH é de 12% ao ano. A taxa efetiva varia por banco e por perfil, e vale simular em mais de uma instituição.
A Selic afeta o financiamento imobiliário?
Sim, indiretamente, por influenciar o custo de captação dos bancos. Em 5 de agosto de 2026 o Copom reduziu a Selic para 14,00% ao ano.
Imóvel pronto é mais caro que na planta?
Em geral o preço por metro quadrado é maior, mas o pronto não sofre correção pelo INCC durante a obra e permite renda de aluguel imediata — o que altera a comparação no total.
O que checar antes de comprar um imóvel pronto?
Matrícula atualizada, habite-se, certidões, as três últimas atas de assembleia e a taxa condominial real, incluindo obras já aprovadas.